

Amazon Visa

- 1.48K Rezensionen
- 4,5
- Downloads
- 100.000+
 Analyse von Appgk
Wer beim Online-Einkauf häufig bei Amazon bestellt und dabei nicht ständig zwischen Bonusprogramm, Bank-App und Kreditkartenabrechnung wechseln möchte, findet in der Amazon Visa einen interessanten Ansatz. Ich habe sie nicht als allgemeines Finanzprodukt betrachtet, sondern als Werkzeug für einen konkreten Ablauf: bezahlen, Punkte sammeln, Ausgaben nachvollziehen und die Karte anschließend in den eigenen Alltag einordnen.
Der wichtigste Eindruck dabei ist schnell erklärt: Die Karte verbindet das Amazon-Umfeld mit einem klassischen Kartenkonto. Der Store-Satz „Eine Karte. Viele Punkte. Keine Jahresgebühr.“ beschreibt die Grundidee, aber im täglichen Gebrauch entscheidet nicht der Werbespruch, sondern die Frage, ob dieser Ablauf zu meinem Einkaufsverhalten passt. Für mich ist die Karte besonders dann sinnvoll, wenn Amazon ohnehin ein fester Bestandteil des Monatsbudgets ist. Wer dagegen eine möglichst unabhängige Kreditkarte für alle Lebensbereiche sucht, sollte genauer auf die eigenen Prioritäten schauen.
Vom geplanten Einkauf bis zur fertigen Abrechnung
Ich betrachte diesen Abschnitt als Übergang vom einzelnen Einkauf zur regelmäßigen Kontrolle: Entscheidend ist nicht nur, dass eine Zahlung in der App auftaucht, sondern dass ich sie später sicher wiedererkenne und mit meinem Budget abgleichen kann. Dafür hilft mir eine feste kleine Routine mehr als häufiges Nachsehen zwischendurch. Im nächsten Schritt geht es darum, wie die verschiedenen Stationen des Ablaufs zusammenwirken.
Der Ausgangspunkt: Amazon als regelmäßiger Teil des Budgets
Ich würde die Entscheidung nicht mit der Karte selbst beginnen, sondern mit den eigenen Zahlungsgewohnheiten. Kaufe ich nur gelegentlich bei Amazon, ist der zusätzliche Nutzen begrenzt. Bestelle ich dort dagegen Haushaltsartikel, Geschenke oder wiederkehrende Dinge, wird die Verbindung zwischen Einkauf und Punkteprogramm nachvollziehbarer. Die Karte ist kostenlos erhältlich, und genau das senkt die Hürde, sie überhaupt als Ergänzung zu einer bestehenden Zahlungsweise zu testen.
Der Entwickler hinter der App ist Openbank S.A. Die Anwendung gehört in den Bereich Finanzen und richtet sich an Menschen, die ihr Kartenkonto digital verwalten möchten. Sie ist ab null Jahren freigegeben, was vor allem die Einordnung im App Store beschreibt; für die tatsächliche Nutzung eines Finanzprodukts gelten natürlich die jeweiligen Voraussetzungen des Angebots.
Beim ersten Blick auf die Verbreitung wirkt der Dienst bereits etabliert: Die App kommt auf über hunderttausend Installationen und einen Durchschnitt von 4,5 bei rund elftausend Bewertungen. Das ist für mich kein Beweis, dass jeder Ablauf reibungslos funktioniert, aber es zeigt, dass die Anwendung nicht wie ein kaum getesteter Nischenversuch wirkt.
Einrichtung und erster Kontrollpunkt
Nach der Installation würde ich mir Zeit nehmen, die persönlichen Angaben und die Verbindung zum Kartenkonto sauber zu prüfen, statt sofort den ersten Einkauf zu planen. Gerade bei Finanz-Apps ist dieser Schritt wichtiger als ein schneller Start. Ich möchte wissen, ob ich mich im richtigen Konto befinde, wo Umsätze auftauchen und an welcher Stelle ich später die Abrechnung kontrolliere.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Die aktuelle App-Version ist 2.6.1 und benötigt mindestens iOS oder Android in Version 9, je nach verwendeter Plattform. Das ist eine vergleichsweise niedrige Systemanforderung und macht die Anwendung auch für ältere Geräte interessant. Trotzdem sollte man vor der Einrichtung prüfen, ob das eigene Smartphone ausreichend aktuell ist und ob die App im Alltag flüssig läuft. Bei einer Finanzanwendung ist ein funktionierendes Gerät wichtiger als bei einer gewöhnlichen Shopping-App.
Mein praktischer Tipp: Ich würde die Karte nicht sofort als einzige Zahlungsoption hinterlegen. Zuerst sollte ein kleiner, gut überschaubarer Einkauf zeigen, wie schnell der Umsatz erscheint, wie die Punkte dargestellt werden und ob die Abrechnung verständlich genug ist. So bleibt eine alternative Zahlungsmethode verfügbar, falls die Einrichtung oder die erste Synchronisierung nicht so läuft wie erwartet.
Die besten Aspekte von Amazon Visa
Das solltest du über Amazon Visa wissen
Der eigentliche Zahlungsablauf
Im Alltag beginnt der Ablauf meist mit einem Einkauf bei Amazon. An der Kasse wähle ich die Visa-Karte als Zahlungsmittel, prüfe den Endbetrag und schließe die Bestellung ab. Der Vorteil liegt weniger in einem spektakulären Extra-Schritt als darin, dass der Einkauf direkt mit dem vorgesehenen Kartenmodell verbunden ist. Ich muss nicht nachträglich versuchen, eine Zahlung einem Bonusprogramm zuzuordnen.
Genau hier liegt aber auch ein wichtiger Trade-off: Die Karte belohnt vor allem ein bestimmtes Einkaufsverhalten. Wer Amazon nur selten nutzt, bekommt zwar eine kostenlose Karte, schöpft ihren besonderen Zweck aber weniger aus. Für eine Person, die viele Ausgaben bei unterschiedlichen Händlern bündelt und dafür ein möglichst breit einsetzbares Prämienmodell sucht, kann eine andere Karte übersichtlicher oder passender sein.
Ich würde außerdem zwischen „kostenlos“ und „kostenlos ohne weitere Überlegung“ unterscheiden. Die fehlende Jahresgebühr ist angenehm, aber sie ersetzt nicht den Blick auf die eigenen Zahlungsbedingungen. Bei jeder Kreditkarte sollte man die Abrechnung, Fälligkeiten und mögliche Kosten bei abweichender Nutzung genau lesen. Die App kann die Verwaltung vereinfachen, aber sie nimmt mir nicht die Verantwortung ab, die Karte vernünftig einzusetzen.
Vom Einkauf zur Übersicht
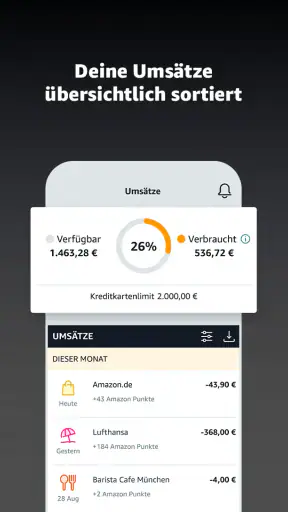
Nach der Zahlung ist für mich der entscheidende Test nicht die Bestellung, sondern die Nachkontrolle. Eine Finanz-App muss mir helfen, einen Umsatz wiederzufinden, den Betrag einzuordnen und die Ausgabe von anderen Einkäufen zu unterscheiden. Gerade bei Amazon können mehrere Bestellungen, Teil-Lieferungen oder unterschiedliche Warenkörbe innerhalb kurzer Zeit unübersichtlich werden. Deshalb würde ich die Umsatzansicht nicht nur am Monatsende öffnen, sondern nach größeren Bestellungen kurz kontrollieren.
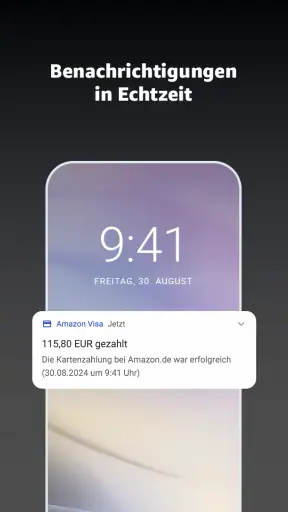
Das ist ein kleiner, aber nützlicher Arbeitsablauf: Bestellung abschließen, den erwarteten Betrag notieren, später den Kartenumsatz prüfen und anschließend die Punkteentwicklung ansehen. So erkenne ich früh, ob eine Zahlung noch aussteht oder bereits verbucht wurde. Diese Gewohnheit ist hilfreicher, als sich allein auf Push-Mitteilungen oder die Erinnerung an den Einkauf zu verlassen.
Ein weiterer praktischer Einsatz ist die Trennung von privaten und gemeinsam geplanten Ausgaben. Wenn ich zum Beispiel für den Haushalt bestelle, kann ich den Kartenumsatz direkt mit dem Haushaltsbudget abgleichen, bevor am Monatsende viele kleine Einkäufe zusammenkommen. Die App ersetzt keine vollständige Haushaltsbuchsoftware, aber sie kann als Kontrollpunkt zwischen Bestellung und Monatsabrechnung dienen.
Screenshots
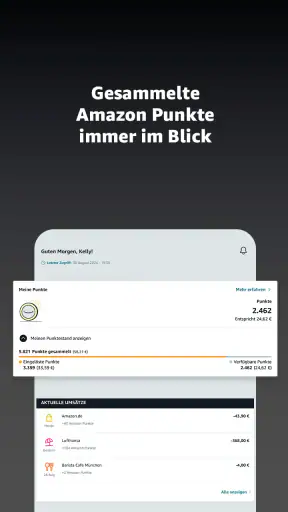
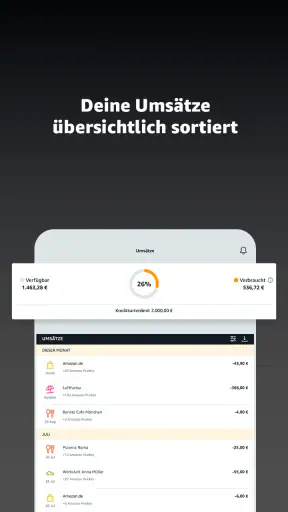
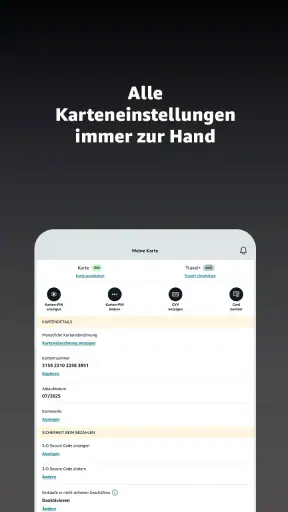
Die Übergabe zwischen Amazon, Karte und App
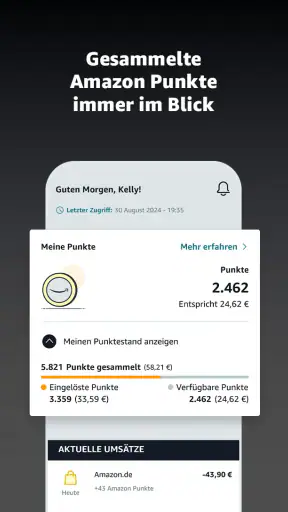
Der Ablauf besteht aus mehreren Stationen, und jede Übergabe kann Verwirrung verursachen. Amazon zeigt mir den Warenkorb und die Bestellung, die Kartenverwaltung dokumentiert die Zahlung, und das Punkteprogramm bildet den Bonus ab. Diese Informationen gehören zusammen, erscheinen aber nicht zwangsläufig im selben Moment oder in derselben Darstellung.
Ich würde deshalb nicht erwarten, dass ein gerade abgeschlossener Einkauf sofort überall identisch sichtbar ist. Für eine saubere Kontrolle ist es besser, zwischen Bestellung, Kartenbuchung und finaler Abrechnung zu unterscheiden. Wer eine Rücksendung oder Stornierung vornimmt, sollte besonders aufmerksam bleiben und später prüfen, wie sich die Änderung auf den Umsatz und den Bonus auswirkt.
Das ist einer der weniger offensichtlichen Punkte bei einer solchen Karte: Der Bonus ist nicht automatisch gleichbedeutend mit einem endgültigen Vorteil. Eine Bestellung kann sich ändern, eine Zahlung kann angepasst werden, und die persönliche Bewertung hängt am Ende davon ab, ob ich die Karte vollständig und planmäßig verwalte. Punkte sollten für mich ein Nebenergebnis eines sinnvollen Einkaufs bleiben, nicht der Grund, mehr auszugeben.
Ein realistischer Monatsablauf
Stellen wir uns einen typischen Monat vor. Ich bestelle zunächst einige Haushaltsartikel, kaufe später ein Geschenk und bezahle beide Vorgänge mit derselben Karte. Nach dem Einkauf prüfe ich die einzelnen Umsätze, ordne sie meinem Budget zu und sehe mir an, wie die Punkteentwicklung aussieht. Am Ende des Abrechnungszeitraums kontrolliere ich den Gesamtbetrag und gleiche ihn mit meinem Girokonto ab.
Der Vorteil dieses Workflows ist die klare Zuordnung: Amazon dient als Einkaufskanal, Visa als Zahlungsmethode und die App als Verwaltungsoberfläche. Wenn ich die Karte regelmäßig nutze, entsteht eine feste Routine. Ich muss nicht jedes Mal neu überlegen, wo ich den Umsatz suchen oder wie ich die Punkte nachvollziehen kann.
Die Übergabe an eine andere Person kann allerdings komplizierter werden. Wenn mehrere Familienmitglieder bestellen, sollte vorher geklärt sein, wer die Ausgaben kontrolliert und wie private Einkäufe getrennt werden. Eine gemeinsame Nutzung kann praktisch sein, aber sie macht die spätere Zuordnung anspruchsvoller. Ich würde deshalb nicht nur auf die einfache Zahlung schauen, sondern auch auf die Frage, wer die Abrechnung am Monatsende überprüft.
Was am Ende tatsächlich herauskommt
Das Ergebnis ist für mich eine Kombination aus digitaler Kartenverwaltung und Amazon-orientiertem Bonusmodell. Die App soll nicht bloß eine weitere Shopping-Oberfläche sein, sondern den Weg vom Einkauf bis zur finanziellen Kontrolle zusammenhalten. Besonders angenehm finde ich den Gedanken, eine kostenlose Karte für regelmäßige Amazon-Ausgaben zu verwenden, ohne dafür eine separate Jahresgebühr einplanen zu müssen.
Ob sich die Karte lohnt, hängt trotzdem stärker vom Verhalten als von der App ab. Wer die Abrechnung pünktlich und vollständig im Blick behält, kann den Bonus als angenehme Ergänzung sehen. Wer dagegen nur wegen der Punkte bestellt oder die monatliche Kontrolle aufschiebt, verliert den eigentlichen finanziellen Vorteil schnell aus den Augen. Meine Empfehlung wäre daher: Erst das Budget festlegen, dann die Karte als Zahlungsmittel einsetzen, nicht umgekehrt.
Für Einsteiger ist außerdem wichtig, dass eine digitale Oberfläche keine automatische Finanzberatung darstellt. Die App kann Informationen bündeln, aber sie entscheidet nicht, ob ein Kauf in mein Budget passt. Ich würde die Anwendung deshalb als Verwaltungswerkzeug bewerten, nicht als Ersatz für eine persönliche Ausgabenplanung.
Wo der Ablauf ins Stocken geraten kann
Die erste mögliche Reibungsstelle ist die zeitliche Abstimmung. Bestellung, Kartenumsatz, Punkte und Abrechnung können unterschiedliche Status haben. Wer sofort nach dem Einkauf eine endgültige Darstellung erwartet, könnte unnötig irritiert sein. Mein Umgang damit wäre, zunächst den Bestellbeleg aufzubewahren und die App später erneut zu öffnen, statt einen einzelnen Zwischenstand überzubewerten.
Die zweite Schwachstelle ist die Abhängigkeit vom Amazon-Kontext. Das Produkt ist nicht automatisch die beste Wahl für Menschen, die ihre Einkäufe auf viele Händler verteilen oder ein Bonusprogramm ohne starke Bindung an einen bestimmten Anbieter bevorzugen. In diesem Fall kann eine allgemeine Cashback- oder Reisekarte besser zum Alltag passen, selbst wenn sie andere Bedingungen hat.
Auch für Personen, die ausschließlich mit Debitkarten arbeiten möchten, ist die Karte möglicherweise nicht die richtige Lösung. Der Wechsel zu einer Kreditkarte bringt eine zusätzliche Abrechnungsebene mit sich. Wer lieber jede Ausgabe sofort vom Girokonto abbuchen lässt und keine separate Kartenrechnung verwalten will, wird den zusätzlichen Schritt eher als Belastung empfinden.
Ein dritter Punkt betrifft die Aufmerksamkeit im Alltag. Eine kostenlose Karte verleitet leicht dazu, sie einfach dauerhaft zu hinterlegen und nicht mehr regelmäßig zu kontrollieren. Gerade bei wiederkehrenden Bestellungen würde ich die Umsatzliste und den Abrechnungsbetrag in eine feste Monatsroutine aufnehmen. Das dauert weniger lange, als später mehrere unklare Buchungen zu rekonstruieren.
Für wen ich sie empfehlen würde
Ich sehe die Amazon Visa vor allem bei regelmäßigen Amazon-Käufern, die eine digitale Verwaltung bevorzugen und ihre Ausgaben selbst diszipliniert kontrollieren. Auch für Menschen, die eine kostenlose Ergänzung zu ihrer bisherigen Bankkarte suchen, kann sie interessant sein. Der Nutzen steigt, wenn Amazon-Ausgaben häufig vorkommen und die Punkte ohne zusätzliche Umwege in den persönlichen Einkaufsablauf passen.
Weniger passend ist sie für Nutzer, die ein vollständig händlerunabhängiges Bonusprogramm suchen, ihre Kreditkartenrechnung nicht regelmäßig prüfen möchten oder grundsätzlich keine zusätzliche Abrechnung wünschen. Ebenso würde ich sie nicht allein wegen des Punktesammelns wählen, wenn die eigenen Einkäufe bei Amazon nur sporadisch stattfinden.
Im Vergleich zu einer klassischen Bankkarte bietet die App mehr Bezug zum Amazon-Einkauf und macht den Bonusgedanken sichtbarer. Im Vergleich zu einer allgemeinen Finanz-App ist sie stärker auf den Karten- und Einkaufsablauf konzentriert. Eine Haushaltsbuch-App kann bei Kategorien und langfristigen Budgets ausführlicher sein; eine gewöhnliche Debitkarte kann beim unmittelbaren Kontostand einfacher wirken. Die Stärke dieses Angebots liegt dazwischen: Es verbindet Kartenzahlung, Amazon-Nutzung und digitale Kontrolle in einem bestimmten Workflow.
Mein Fazit nach dem gesamten Workflow
Die Amazon Visa ist für mich kein universelles Finanzwerkzeug, sondern eine zielgerichtete Karte für Menschen, deren Einkaufsalltag gut zu Amazon passt. Von der Einrichtung über die Zahlung bis zur Abrechnung kann sie einen nachvollziehbaren Ablauf schaffen. Besonders überzeugend sind die kostenlose Nutzung ohne Jahresgebühr, die Verbindung mit dem Punktegedanken und die digitale Verwaltung über die App.
Die Anwendung sollte aber nicht dazu führen, dass ich die finanzielle Kontrolle an den Bonus abgebe. Ich würde jeden Einkauf weiterhin am Budget messen, Umsätze nach größeren Bestellungen prüfen und die Monatsabrechnung bewusst abschließen. Wer diesen Ablauf akzeptiert, bekommt eine praktische Ergänzung für regelmäßige Amazon-Ausgaben.
Mein persönliches Urteil fällt deshalb positiv, aber klar eingegrenzt aus: Die Karte ist dann stark, wenn der eigene Zahlungsweg bereits bei Amazon beginnt und in einer kontrollierten Monatsabrechnung endet. Für vollständig unabhängige Bonusstrategien oder eine reine Sofortabbuchung würde ich eine andere Lösung bevorzugen. Als kostenlose, Amazon-nahe Finanz-App mit nachvollziehbarem Kartenworkflow ist sie jedoch eine empfehlenswerte Option für die passende Zielgruppe.
Die Anwendung ist kostenlos verfügbar, trägt die Altersfreigabe USK ab null Jahren und läuft ab Betriebssystemversion 9. Wer sie ausprobieren möchte, sollte nicht mit einem großen Einkaufsvolumen starten, sondern mit einem überschaubaren Kauf testen, wie sich Bestellung, Kartenbuchung und Punkte im eigenen Alltag zusammenfügen. Genau an dieser persönlichen Routine entscheidet sich, ob aus einer interessanten Karte tatsächlich ein nützliches Finanzwerkzeug wird.
Häufig gestellte Fragen zu Amazon Visa
Was ist die Amazon Visa und für wen lohnt sie sich?
Die Amazon Visa ist eine Kreditkarte, die sich besonders an regelmäßige Amazon-Kunden richtet. Je nach aktuellem Kartenmodell und Angebot können Einkäufe bei Amazon sowie Zahlungen außerhalb von Amazon mit Vorteilen wie Bonuspunkten, Rabatten oder flexiblen Zahlungsoptionen verbunden sein. Vor dem Antrag sollten Interessierte jedoch Gebühren, Teilnahmebedingungen, Sollzinsen und mögliche Änderungen des Leistungsumfangs genau prüfen.
Welche Kosten und Gebühren können bei der Amazon Visa entstehen?
Ob Kosten anfallen, hängt vom jeweiligen Angebot, Land, Kartenmodell und Vertrag ab. Möglich sind beispielsweise Jahresgebühren, Gebühren für Bargeldabhebungen, Auslandseinsätze oder bestimmte Zahlungsarten. Auch bei einer kostenlosen Karte können Sollzinsen entstehen, wenn der offene Betrag nicht fristgerecht vollständig ausgeglichen wird. Deshalb sollten Nutzer das aktuelle Preis- und Leistungsverzeichnis vor dem Abschluss aufmerksam lesen.
Wie funktioniert das Bezahlen und Zurückzahlen mit der Amazon Visa?
Mit der Amazon Visa können Nutzer normalerweise online, im Geschäft und je nach Anbieter auch kontaktlos bezahlen. Die Umsätze werden gesammelt und anschließend nach den vertraglich festgelegten Bedingungen abgerechnet. Wichtig ist, zwischen vollständiger Rückzahlung und Teilzahlung zu unterscheiden: Eine Teilzahlung kann zwar kurzfristig mehr finanziellen Spielraum bieten, verursacht aber häufig zusätzliche Zinsen und kann die Gesamtkosten deutlich erhöhen.
Welche Voraussetzungen gelten für die Beantragung der Amazon Visa?
Für die Beantragung werden in der Regel persönliche Daten, eine gültige Anschrift, ein regelmäßiges Einkommen und eine ausreichende Bonität verlangt. Zusätzlich kann eine Identitätsprüfung erforderlich sein. Die genauen Bedingungen unterscheiden sich je nach Ausgabestelle und Wohnsitzland. Auch wenn der Antrag digital gestellt werden kann, bedeutet das nicht automatisch, dass jede Person eine Zusage erhält oder dieselben Konditionen bekommt.
Ist die Amazon Visa sicher und welche App-Funktionen stehen zur Verfügung?
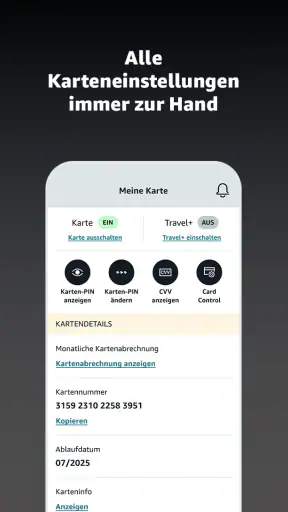
Die Verwaltung erfolgt je nach Anbieter über eine Banking- oder Karten-App beziehungsweise über ein Online-Kundenkonto. Dort lassen sich häufig Umsätze kontrollieren, Abrechnungen einsehen, Zahlungen verwalten und die Karte bei Verlust sperren. Nutzer sollten Benachrichtigungen aktivieren, starke Zugangsdaten verwenden und verdächtige Transaktionen sofort melden. Vor dem Download ist außerdem wichtig, ausschließlich die offizielle App aus dem jeweiligen App Store zu installieren.













